再融资业务,可能要从"一锤子买卖"变成"长期货架管理"了。
2026 年 7 月 3 日,证监会就完善上市公司再融资规则公开征求意见。
这次修改里,最值得关注的,是一个新提法:拟建立再融资定向增发储架发行制度。
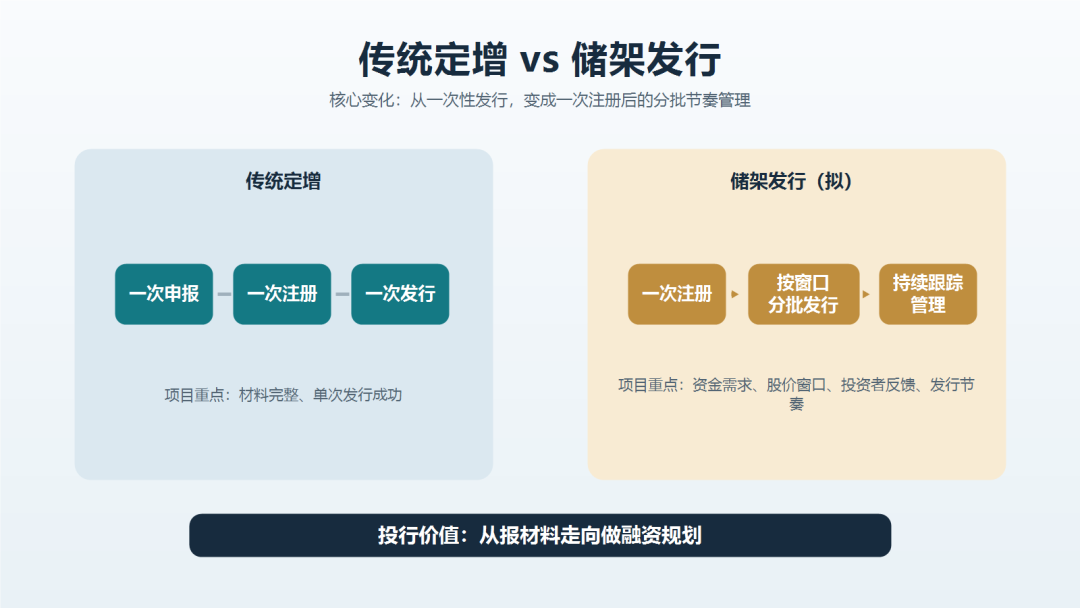
简单说,符合条件的上市公司申请竞价定增,未来可能不再只是"一次注册、一次发行",而是可以"一次注册、多次发行"。
这不是一个简单的流程优化。
它意味着,再融资项目可能不再只是做一套申报材料、发一次股份,而是要帮上市公司设计一套更长期、更灵活、更贴近市场窗口的融资节奏。
一、什么是定增储架发行?
储架发行,可以理解成:先把融资工具准备好,后面根据市场窗口分批使用。
过去做定增,更像是"一次性打包":
- 公司确定募资规模;
- 投行设计发行方案;
- 交易所审核、证监会注册;
- 注册完成后,在有效期内择机发行;
- 最后一次性把股份发出去。
但储架发行的思路不一样。
它更像是:先完成注册程序,把融资额度和发行安排放在"货架"上,后续根据公司资金需求、股价表现、市场环境、投资者反馈,分批次实施。
这样做的好处很直接:
上市公司不用一次性把融资需求全部打满,不用在市场窗口不好的时候硬发,也可以减少大额融资对二级市场价格和投资者情绪的冲击。
对优质上市公司来说,这是一种更灵活的资本工具。
二、为什么现在推这个?
再融资最怕什么?
不是企业没有资金需求,而是资金需求和市场窗口对不上。
很多上市公司不是今天突然缺钱,而是未来一两年会陆续有资金安排:技改、扩产、补流、偿债、研发投入,甚至配合后续并购。
但传统定增往往要把这些需求一次性装进一个方案里。
问题是,项目周期长,市场变化快。
材料报上去的时候,股价可能还不错;等审核注册完成,市场可能已经变了。投资人风险偏好变了,估值变了,发行难度也变了。
储架发行的意义,就是把融资节奏拆开。
比如一家上市公司未来两年预计需要 8 亿元资金,其中 3 亿元用于产线技改,2 亿元用于研发投入,3 亿元用于补充流动资金。
过去可能倾向于一次性做 8 亿元定增。
但如果储架发行落地,公司未来可以考虑先注册一个整体融资安排,再根据项目进度和市场窗口分批发行。第一批先满足技改资金,后续再视股价和投资者情况安排第二批、第三批。
这对上市公司是灵活性,对投行则是更高的方案设计要求。
三、小额快速也拟扩容
这次征求意见里,还有一个很实在的变化:拟优化小额快速再融资制度。
在拟融资规模不超过净资产 20% 的前提下:
| 板块 | 现行上限 | 拟调整上限 |
|---|---|---|
| 沪深交易所(小额快速) | 3 亿元 | 6 亿元 |
| 特大型企业(净资产 > 100 亿元) | 3 亿元 | 10 亿元 |
| 北交所 | 1 亿元 | 2 亿元 |
这几个数字,对项目承揽很有意义。
因为市场上很多再融资需求,并不是几十亿的大项目,而是中等规模、时间比较急、用途比较明确的融资。
比如补充流动资金、偿还有息负债、建设一条新产线、投入一个研发平台,或者做一个小型并购后的配套融资。
过去有些项目卡在额度边缘,3 亿元不够用,但做普通定增又显得周期长、成本高。
如果小额快速上限提高到 6 亿元,一批中型上市公司的再融资需求,可能会重新具备操作空间。
北交所从 1 亿元提高到 2 亿元,也很关键。对北交所公司来说,2 亿元已经能覆盖不少"小而急"的资金需求。
对投行来说,这类规则变化最直接的影响,是一批原本融资规模不大、但需求真实的上市公司,可能重新进入再融资服务半径。
四、投行工作会怎么变?
这次规则如果落地,投行再融资业务的逻辑会发生一个变化:
从"做一单项目",变成"做一张融资规划表"。
过去项目组做再融资,核心问题通常是:
- 这次融多少钱;
- 发行对象是谁;
- 募投项目怎么写;
- 定价基准日怎么选;
- 申报材料怎么准备。
但储架发行下,问题会变得更前置:
- 公司未来 12 个月、24 个月的资金需求是什么;
- 哪些资金需求必须马上解决;
- 哪些资金需求可以等市场窗口;
- 分几批发更合适;
- 每一批发行会不会对股价造成压力;
- 前次募集资金使用是否规范;
- 公司信披质量能不能支持更灵活的融资安排。
这就要求投行不能只会写预案、尽调报告和问询回复。
更重要的是,要能帮上市公司做资本规划。
五、哪些公司更可能受益?
不是所有上市公司都适合储架发行。
证监会这次提到,适用对象是信息披露工作规范程度较高的上市公司。
这句话很重要。
制度便利不是无条件给的。公司治理规范、信披质量稳定、历史合规记录较好,才更可能享受这种灵活工具。
所以,投行承揽项目时,要先做一个判断:
- 公司过去有没有信披违规;
- 前次募集资金使用是否规范;
- 是否频繁变更募投项目;
- 控股股东、实控人是否存在占用资金、违规担保等问题;
- 近几年财务数据是否稳定可靠;
- 市场对公司治理和诚信记录是否认可。
如果一家上市公司本身信披问题多、治理瑕疵多、募投变更多,即使制度上有储架发行,也未必适合做。
好工具,首先会给好公司用。
六、别理解成"再融资放水"
这里也要说清楚:储架发行、小额快速扩容,不等于再融资全面放松。
监管支持的是更理性、更有序、更有效率的融资,不是鼓励上市公司随便圈钱。
未来审核里,老问题还是会被问:
- 为什么要融这笔钱;
- 融资规模是不是合理;
- 募投项目是否真实可行;
- 前次募集资金有没有用好;
- 是否存在借融资变相输送利益。
所以,投行不能把新规理解成"项目更好报了"。
更准确的理解应该是:优质上市公司的融资工具更灵活了,但项目质量、信息披露和中介责任只会更重要。
写在最后
这次再融资规则征求意见,表面上看是制度优化,背后其实是一个很清晰的监管思路:
让好公司更方便地融资,让融资节奏更适应市场,也让资本工具真正服务企业发展。
对投行人来说,再融资业务以后可能越来越不像"单次申报",而更像"持续服务"。
过去,项目组拼的是能不能把一单材料报上去、发出来。
以后,真正有价值的投行服务,是帮上市公司想清楚:
- 什么时候融;
- 融多少;
- 分几次融;
- 为什么现在融;
- 这笔钱怎样真正变成公司成长的一部分。
一句话总结:定增储架发行如果落地,投行做再融资,就不能只会报材料,更要会设计节奏。