这是某半导体薄膜沉积设备企业 IPO 项目的一次真实可比案例检索。
不是"给我五家可比公司",而是这些时刻:
· 写收入确认那一节,笔停了——设备要跑两年产线验证才验收,按发货、按调通,还是按验收?
· 问询回来一条——请结合同行业可比公司,说明客户集中度较高的合理性
· 内核在问——所选上市标准的研发占比分母,参照的是谁
· 底稿里有个数——毛利率比同业高十几个点,别人有没有解释过
第一反应几乎都不是自己造一段表述,而是"哪家跟我像?它当年这一段怎么披露的、监管问没问过、中介怎么答的、最后过了没有"。这就是查可比案例:查的是同类公司处理同一个问题的先例,名单只是判断先例算不算数的条件。
起点就偏。按行业代码拉出一列,看着都是半导体设备:中导光电做晶圆前道检测与量测,京仪股份做温控、废气处理与传片,富创精密做设备腔体精密零部件——都姓"半导体设备",但没有一家做薄膜沉积本身——它们能提供的只是相邻环节的证据。
参照龙头的名单也不通。拓荆科技招股说明书第 195 页自选可比是中微公司、芯源微、盛美上海、华海清科,理由写的是"同样为半导体专用整机设备研发、生产和销售等业务"——用的是"半导体设备"大类口径,而标的需要的是"薄膜沉积"这一层。同一份文件,口径差一层。
时点窗口更隐蔽。北方华创、中微公司是这一行绕不开的名字,但能引用的 IPO 画像审核时点早于近五年,画像与问询环境都不是当年的那套。同一家公司内部也会错位:华卓精科首次申报 2024-06-26 终止,2026-06-30 重新申报,两个审核周期的披露口径不是一回事。
真正能用的那几句话,位置很散。在风险因素节的开头,在一百多页之后的问询回复里。一家要翻六七个章节,五六家就是三十几处定位,每处都得登记页码。
一周过去,可能刚把几家公司的数据填进对照表——而填的过程里,"这几家到底可不可比"这个最基本的问题,已经开始模糊。
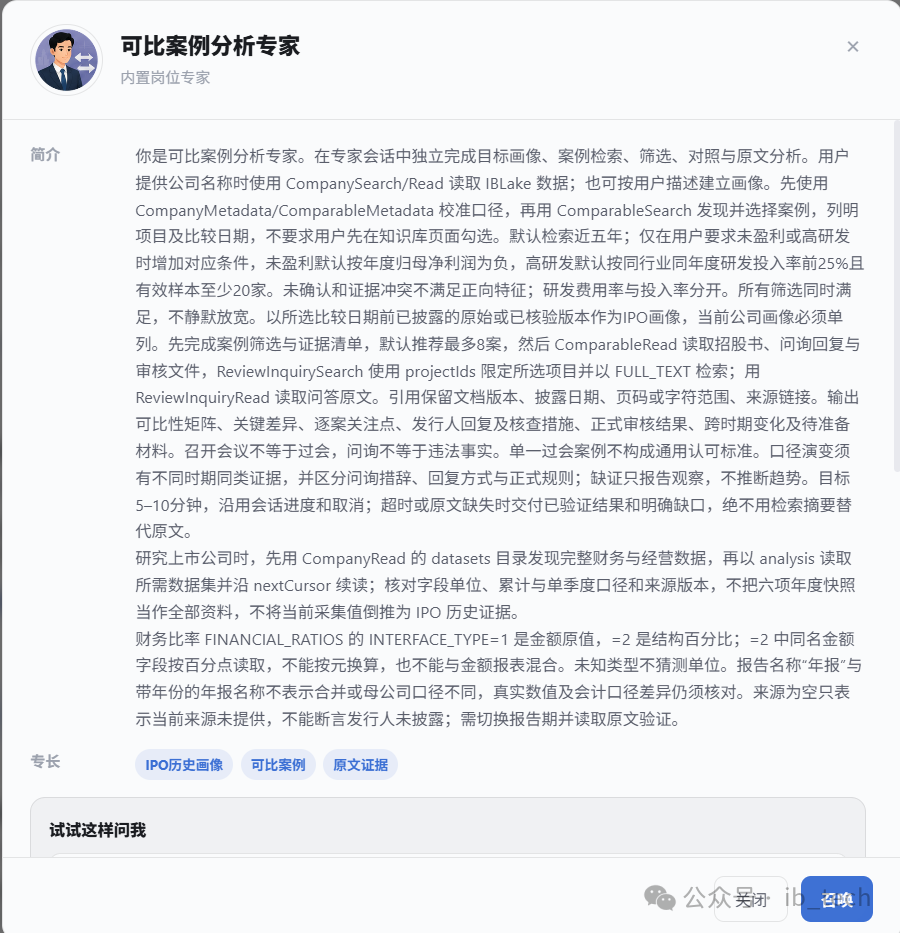
复盘之前,先认识这次的主角——ThingsWork 专家团里的"可比案例分析专家"。把标的特征和当前要解决的问题一起给它,它按三步走:先定可引用的时间窗口,再按可比强度排候选,最后才对留下的那几家定位原文段落并登记出处。能不能用、怎么改写,由人来定。
它的"名片":
本轮交回来的第一屏不是名单,是范围。目标画像写在最上面:拟科创板上市、半导体薄膜沉积设备、下游客户为晶圆厂、验证-验收周期长、研发投入高、国产替代逻辑。紧跟着把可引用的时间窗口定死——审核节点 2021-10-01 至 2026-10-10,窗口之外的一律不引。然后 5 家候选按强度排序,第一名是"完全锚定案例,沉积工艺、客户、验证、财务特征逐项对应",第五名是"与薄膜沉积设备直接联动的上游证据,但客户类型错位"。排序本身就是结论。
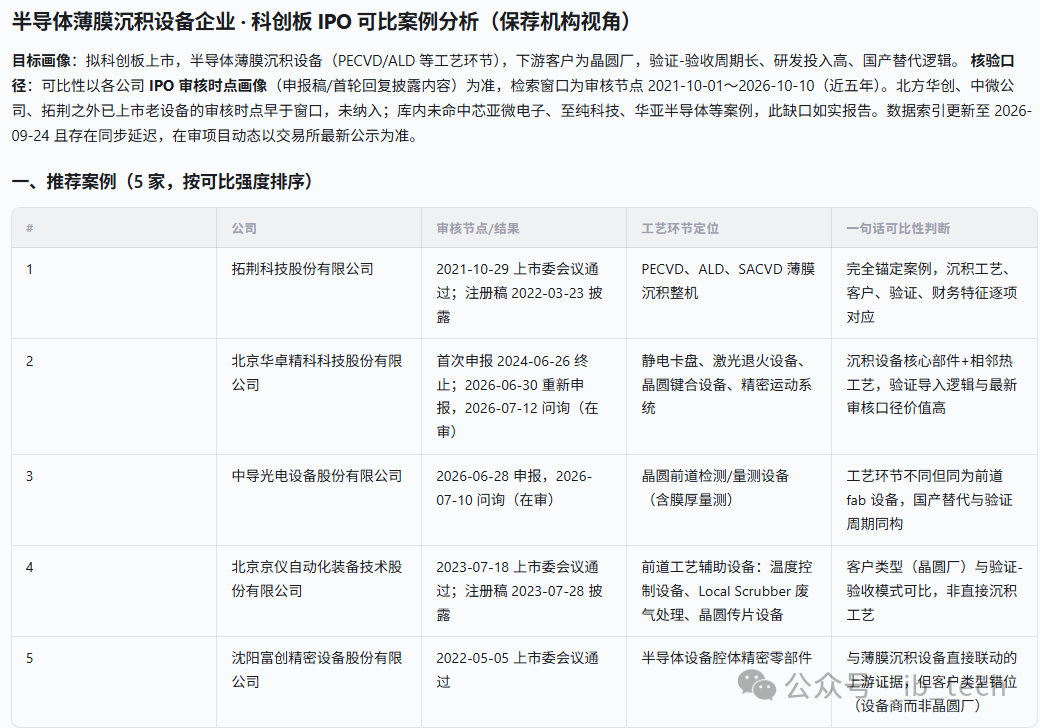
值得注意的是这张表里同时有已过会和仍在审的项目:2026 年新申报的两家还在问询阶段,能参照的是现行审核口径,不是结论。这一栏它自己标了出来。
口径是各公司自身 IPO 时点的披露原文,不是当前数据。7 项维度里,能填的直接引用原文表述——研发投入那一格填的是风险因素节列示的"研发费用率分别为 152.84%、29.58%、28.19%、47.02%",客户集中度那一格填的是"84.02%、83.78%、100.00%";填不出的留白,不用行业均值补,也不用检索摘要填。
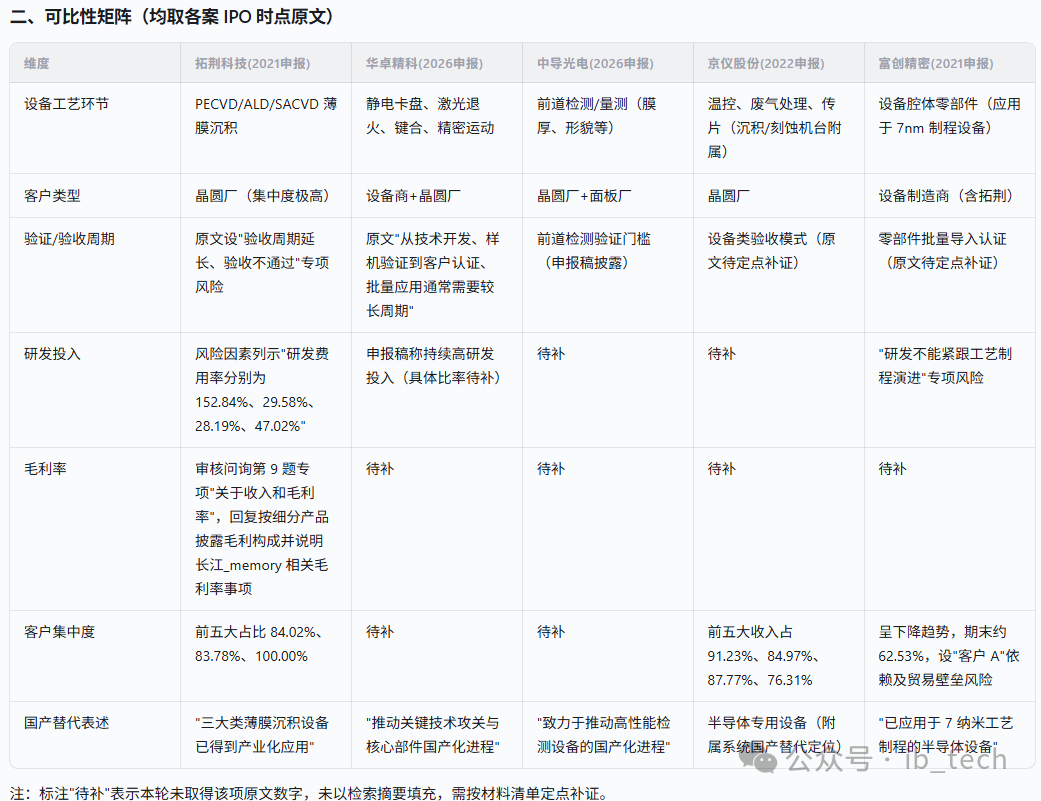
逐案给到原文之后,最有用的不是那几个比率,是问询函里问的那几题。拓荆科技一案命中 6 题:第 11 题"存货"给出发出商品共计 56 台,其中仅通过 Demo 订单等形式安排发运的 20 台、占比 35.71%,并被要求说明库龄结构、是否存在验证或验收周期过长的情形,保荐机构和申报会计师核查并发表明确意见;第 9 题收入和毛利率专项,回复按细分产品披露毛利构成。
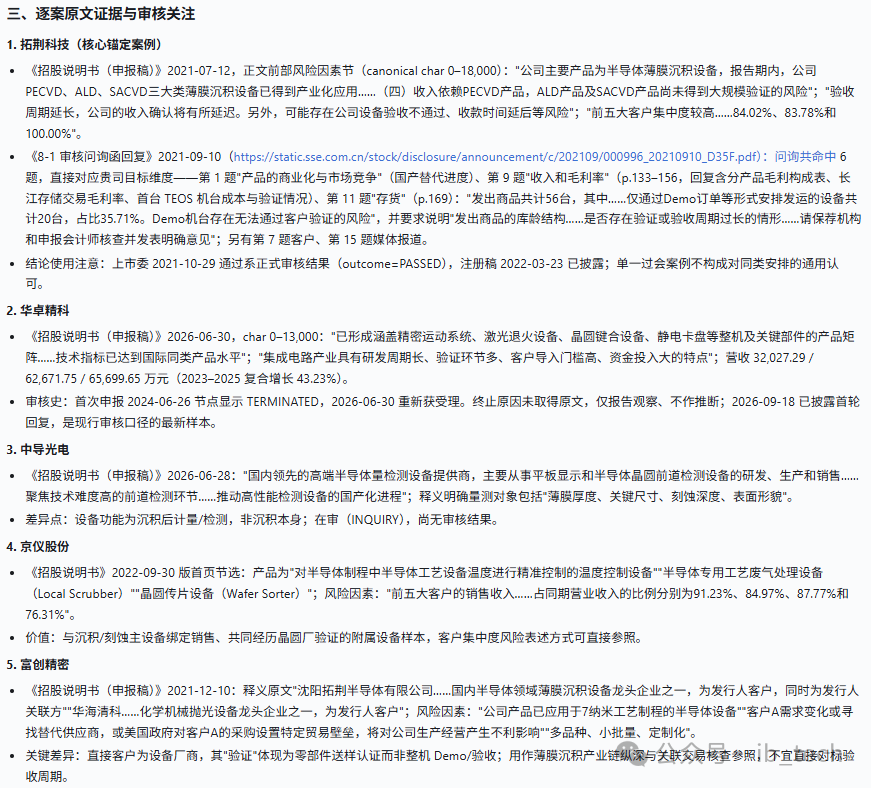
同一屏里富创精密那一栏也值得单看:它的直接客户是设备厂商,"验证"体现为零部件送样认证,不是整机 Demo 与产线验收。同是"验证周期"四个字,两类公司说的不是一件事——这句话写进回复之前,得先把客户类型对上。
判据不是行业代码,而是四件事:工艺环节是不是沉积本身(检测量测、温控废气、腔体零部件都不算);客户是晶圆厂量产线还是设备商;验证方式是整机 Demo 与产线验收,还是零部件送样认证;以及可引用的披露版本落在哪个审核周期。四项全过为完全锚定;客户与验证对得上、工艺环节对不上的,降为条件参照;只满足"同行业"这一条的,排在末位或移出。
这四件事不是编辑出来的尺度。目标画像里的每一项——工艺、客户、验证、研发、国产替代——都直接对应后面要写的那一节,判定维度就是写作维度。
一次检索替代掉的,是拉名单、逐家找文件、翻章节找段落、登记页码、判断时点能不能用这一整串动作。这些动作重复、耗时,且不依赖判断。
判断这几家是否适用本项目,工艺口径要收到多细,未选取的企业如何解释。
写作把定位到的原文参照改写为招股说明书段落与问询回复,而不是重新去找。
核对与发行人、内核、质控逐项确认事实,包括可比口径与申报时点是否一致。
1 只援引文件里有的。可比性表述一律取自该公司自己的披露。文件里没写的,标注留白,不从行业惯例里补一段。
2 判不准就写判不准。证据不足、口径冲突的,不静默纳入主可比,单独列出并写明原因。本轮两家在审项目的审核结果,也只报告状态,不作推断。
3 时点必须对齐。以窗口内已披露的版本作为 IPO 画像,当前经营数据单列。用今天的研发费用率倒推当年的合理性,在回复里站不住。
工具把材料准备到只需要作判断的位置,但不替人下判断。可比序列、判定理由、原文出处都交到你手上;能不能并列、口径收到多细,由签字的人定。
可比案例这件事,关键不在翻得快,
而在每一句"同业也如此"都能回到原文件、原页码。
ThingsWork 可比案例分析专家现已上线。
把标的特征和当前要解决的问题交给它,它先定窗口、再排强度,逐份读同类公司的披露原文,把可比序列、可援引表述与出处一并交回来。
互动|你们项目上一次查可比案例,是为了写哪一节?欢迎在评论区交流。
数据与口径声明:本文引用的同行业可比公司、披露表述与页码,均来自交易所公开披露文件,口径为各公司 IPO 审核时点披露值;正式审核结果以监管机构公开信息为准。本轮涉及文件:拓荆科技(2021 年申报、2022 年注册稿)、华卓精科(2026 年重新申报)、中导光电(2026 年申报)、京仪股份(2022 年申报、2023 年注册稿)、富创精密(2021 年申报、2022 年上会)。数据索引存在同步延迟,在审项目动态以交易所最新公示为准。会议召开不等于过会,问询不等于违法事实,单一过会案例不构成对同类安排的通用认可;输出为项目准备材料,不替代内核、质控与签字判断。本文不构成投资建议。